Los propietarios de autos y viviendas de la provincia de Buenos Aires ya tienen un primer panorama de lo que el Gobierno bonaerense propone para los impuestos de 2027. Sin embargo, hay una diferencia decisiva entre los anuncios oficiales y lo que efectivamente terminará apareciendo en las boletas: el paquete de leyes todavía debe atravesar el tratamiento legislativo.
La iniciativa fue presentada por el ministro de Economía, Pablo López, ante legisladores provinciales el 6 de noviembre, y el Ejecutivo volvió a explicar sus lineamientos durante la conferencia de prensa del lunes 16. Junto al Presupuesto se enviaron los proyectos de Ley Impositiva y Financiamiento, que definirán aspectos centrales de la administración provincial durante el próximo año.
Para las familias, comerciantes y pequeñas empresas, la pregunta principal es qué ocurrirá con Patentes, Inmobiliario e Ingresos Brutos. El texto difundido por Economía permite identificar las prioridades del Gobierno, aunque no alcanza por sí solo para calcular cuánto deberá pagar cada contribuyente.
Qué plantea la Provincia para Patentes e Inmobiliario en 2027
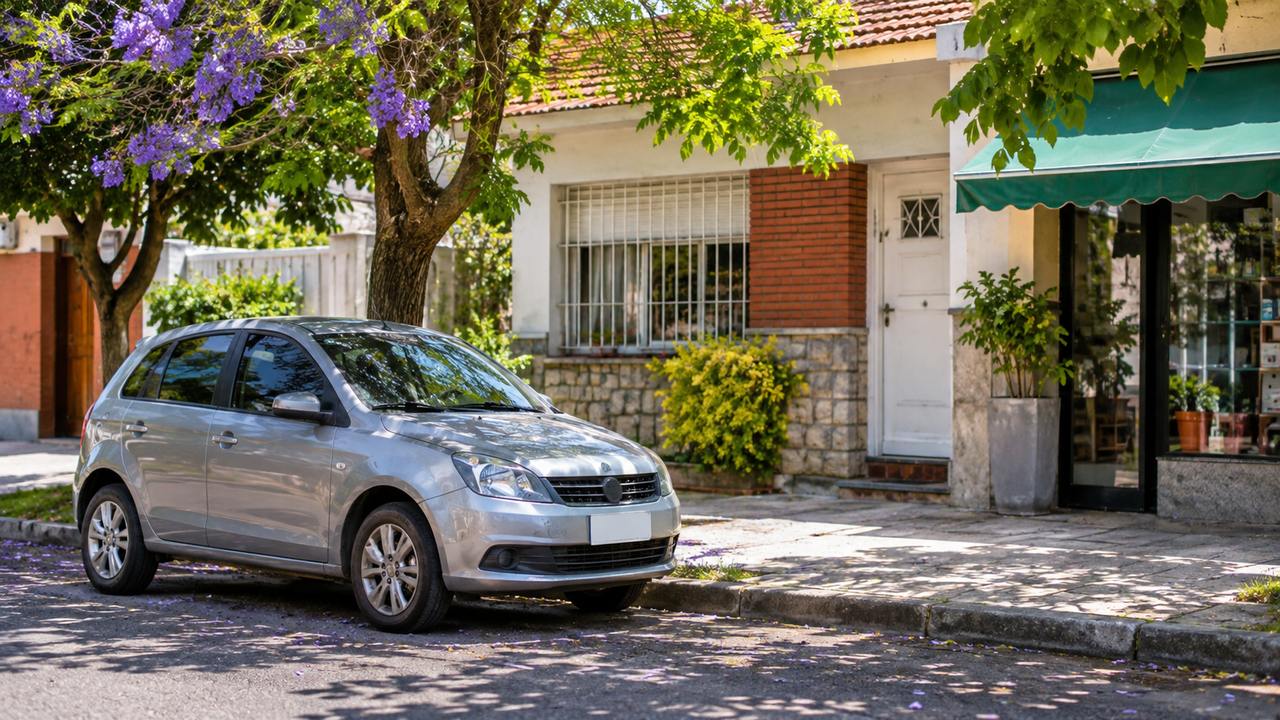
Según la presentación oficial del Ministerio de Economía bonaerense, el proyecto de Ley Impositiva 2027 no prevé un incremento real de los impuestos patrimoniales. En esa categoría se encuentran los tributos sobre automotores y bienes inmuebles.
La expresión «sin incremento real» es importante: no equivale necesariamente a que cada boleta conserve exactamente el mismo importe nominal. Para conocer el efecto concreto sobre un auto o una propiedad habrá que revisar el texto que finalmente se apruebe, sus escalas, valuaciones y las disposiciones de aplicación de ARBA.
Por eso, todavía no corresponde anunciar un monto uniforme de Patentes o del Inmobiliario para todos los bonaerenses. El importe individual depende de las características y la situación tributaria de cada bien, además de las reglas vigentes al momento de la liquidación.
Ingresos Brutos: qué pasará con las alícuotas de comercios y pymes
Otro punto relevante del proyecto es el tratamiento de Ingresos Brutos. El Gobierno provincial informó que su propuesta no modifica las alícuotas del impuesto.
En cambio, plantea actualizar los montos de facturación anual utilizados para acceder a las alícuotas reducidas que corresponden a determinadas micro, pequeñas y medianas empresas. Es una distinción clave: mantener una tasa no significa que todos los negocios tributen lo mismo ni que la situación de cada contribuyente permanezca sin cambios.
Para saber si un comercio o emprendimiento queda comprendido en un tramo particular, será necesario consultar los parámetros definitivos una vez que exista una norma sancionada. No es conveniente modificar pagos o anticipos basándose solamente en el anuncio del proyecto.
Qué propone la Ley Impositiva para Sellos
En el caso del Impuesto de Sellos, la comunicación oficial señala que no se propone alterar su estructura ni sus alícuotas. Este tributo puede intervenir en determinadas operaciones y contratos, de acuerdo con el encuadre legal de cada acto.
También aquí es importante distinguir entre una orientación general de política tributaria y las obligaciones concretas que se desprenden de una operación particular. La información difundida por Economía no constituye una exención automática ni reemplaza la consulta de la normativa aplicable.
Por qué todavía no están definidos los importes de 2027
El paquete económico incluye tres iniciativas relacionadas, pero diferentes: Presupuesto, Ley Impositiva y Ley de Financiamiento. El Presupuesto proyecta los gastos y recursos; la Ley Impositiva establece parámetros tributarios; y la de Financiamiento contempla herramientas para la administración de obligaciones y deuda provincial.
El Ejecutivo bonaerense informó que el proyecto presupuestario prevé un gasto total de $58,6 billones, con prioridades en infraestructura, salud, educación, seguridad y protección social. Esos lineamientos forman parte de la discusión legislativa y no deben confundirse con recursos ya ejecutados ni con normas tributarias definitivamente sancionadas.
Durante la conferencia del 16 de noviembre, López insistió en la necesidad de obtener las herramientas de gestión para el próximo ejercicio. La aprobación dependerá del proceso en la Legislatura provincial y de la redacción final de cada ley.
Qué conviene revisar antes de pagar Patentes o Inmobiliario
Mientras se define el esquema de 2027, los contribuyentes pueden tomar algunas precauciones sencillas:
Piletas de lona para el verano: cuánto cuesta comprar una y qué gastos hay que sumar
- Separar las boletas vigentes de las proyecciones para 2027: un proyecto de ley no modifica por sí mismo los vencimientos actuales.
- Consultar el estado de deuda y los beneficios vigentes únicamente por los canales oficiales de ARBA.
- No calcular aumentos con porcentajes difundidos sin respaldo: el Gobierno habló de ausencia de incremento real, no de un importe idéntico para todas las partidas y vehículos.
- Esperar la ley aprobada y las comunicaciones de ARBA para conocer escalas, calendarios y modalidades de pago del próximo año.
El detalle de los proyectos puede consultarse en la presentación oficial del Ministerio de Economía. Para gestiones sobre obligaciones actuales, el organismo competente es ARBA.