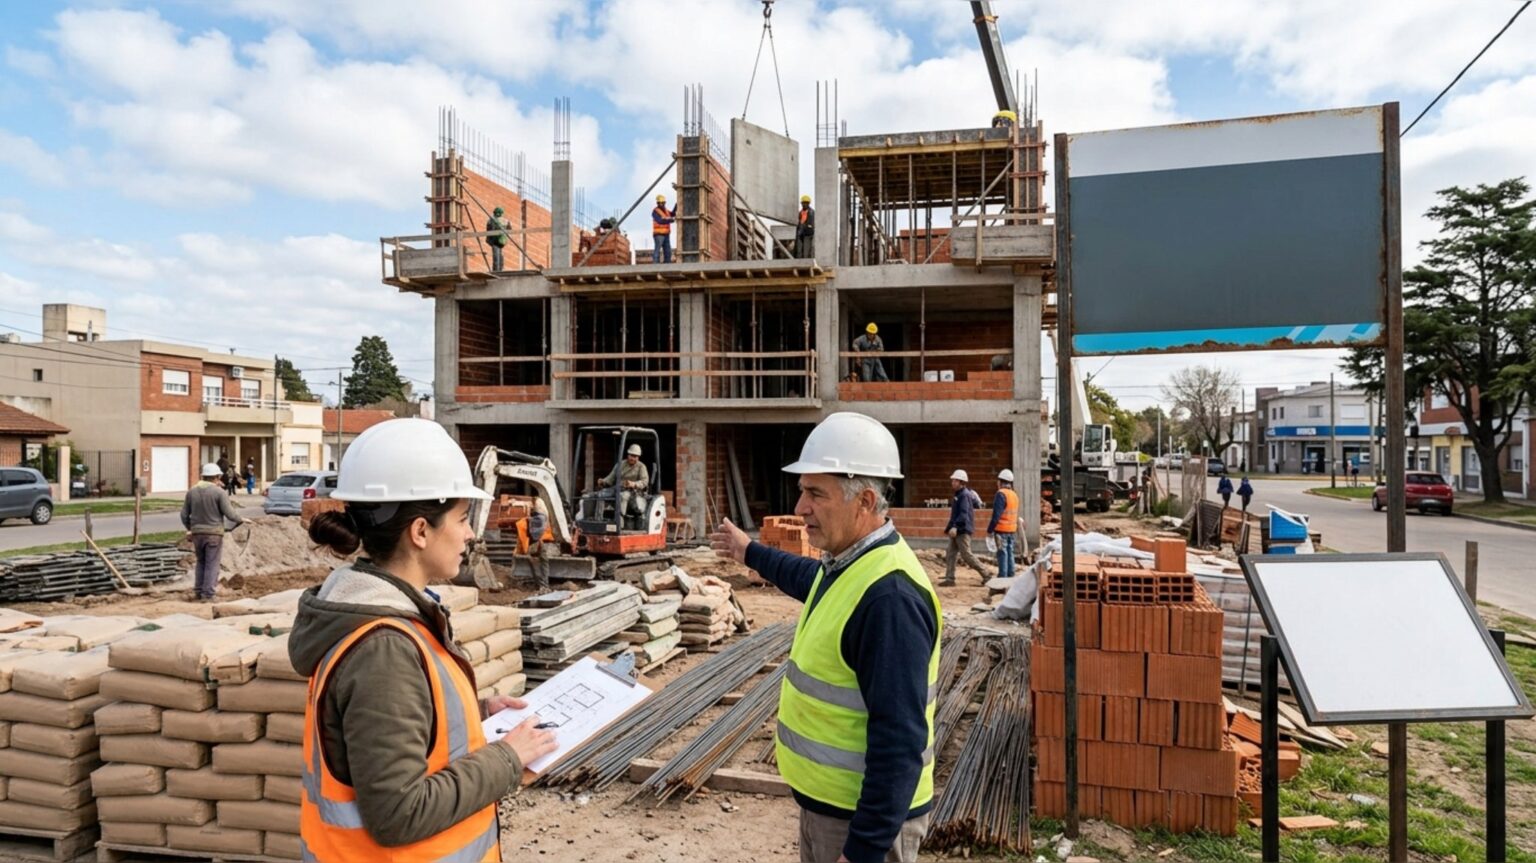
Por primera vez en la Argentina, un banco aprobó un crédito hipotecario para comprar un departamento desde el pozo, marcando un hito en el financiamiento inmobiliario.
La iniciativa surge de un convenio firmado entre el Banco Ciudad y MARMA Desarrollos S.A. mediante el esquema de hipoteca divisible. Esta herramienta, respaldada por el DNU 1017/2024 y la Resolución Conjunta 2/2025, permite que el préstamo acompañe la obra desde el inicio y luego se subdivida en cada unidad.
Montos, plazos y cómo funciona el desembolso en dos etapas
La línea hipotecaria del Banco Ciudad financia hasta el 75% del valor de venta de la unidad, con un tope máximo de $200 millones y un plazo de devolución de hasta 25 años (incluyendo el tiempo de obra). Los créditos se expresan en UVA con una tasa fija del 9,5% nominal anual.
El pago del préstamo se divide en dos instancias clave según el avance de la construcción:
- Durante la obra: Una vez que el comprador integra el 25% de anticipo, el banco desembolsa hasta el 30% del valor según los certificados de avance. En esta etapa, el cliente abona únicamente los intereses.
- Al finalizar la construcción: Con la entrega de la posesión y la subdivisión del inmueble, la entidad desembolsa el saldo restante, comienza el pago del capital y la hipoteca global se divide en cada departamento individual.
Requisitos excluyentes para acceder al préstamo
Para calificar a esta línea destinada a vivienda única y de ocupación permanente, los solicitantes deben cumplir con las siguientes condiciones:
- Edad: Ser mayor de 18 años y no superar los 70 años al finalizar el crédito (se admite incorporar un garante de hasta 80 años y sumar hasta dos titulares).
- Relación cuota-ingreso: La cuota mensual no puede superar el 22% de los ingresos netos del titular y su grupo familiar.
- Acreditación laboral: Aplica para trabajadores en relación de dependencia (que deben cobrar o trasladar su cuenta sueldo al Banco Ciudad), autónomos, responsables inscriptos y monotributistas (quienes deben contratar el Paquete Crecer).
Cómo es el primer proyecto aprobado y cuánto cuestan las unidades
El primer emprendimiento habilitado bajo esta modalidad está ubicado en Guayra 2343 (a media cuadra de avenida Cabildo y cerca de la estación Congreso de Tucumán de la línea D). Contempla un edificio de 12 pisos con 35 departamentos de dos ambientes, una unidad de tres ambientes y dos locales comerciales.
Según la lista oficial de precios del desarrollo, los valores de las unidades disponibles son:
- Dos ambientes pasante (49 m²): desde US$ 168.000.
- Dos ambientes contrafrente (53 m²): desde US$ 182.000.
- Dos ambientes al frente (59 m²): desde US$ 197.000.
- Dos ambientes con patio (85 m²): US$ 242.000.
- Tres ambientes al frente en piso 12 (68 m²): US$ 289.000.
Qué exigen a las constructoras y qué se espera para el mercado
Para que un emprendimiento pueda ofrecer esta financiación, el banco exige que se trate de desarrollos residenciales con planos registrados o en etapa inicial de obra que cuenten con aprobación previa de la entidad.
Especialistas del sector destacan que este primer antecedente demuestra que el marco legal de la hipoteca divisible funciona en la práctica. El próximo desafío será que otras entidades financieras adopten el mismo esquema para acelerar las preventas y multiplicar la oferta de viviendas en construcción.