Sacar un crédito para comprar o construir la casa propia siempre genera incertidumbre, pero los números recientes muestran una tendencia que enciende las expectativas de las familias.
Un exhaustivo informe de mercado reveló que las condiciones de acceso comenzaron a acomodarse en las principales entidades financieras.
Caída del promedio general de las tasas
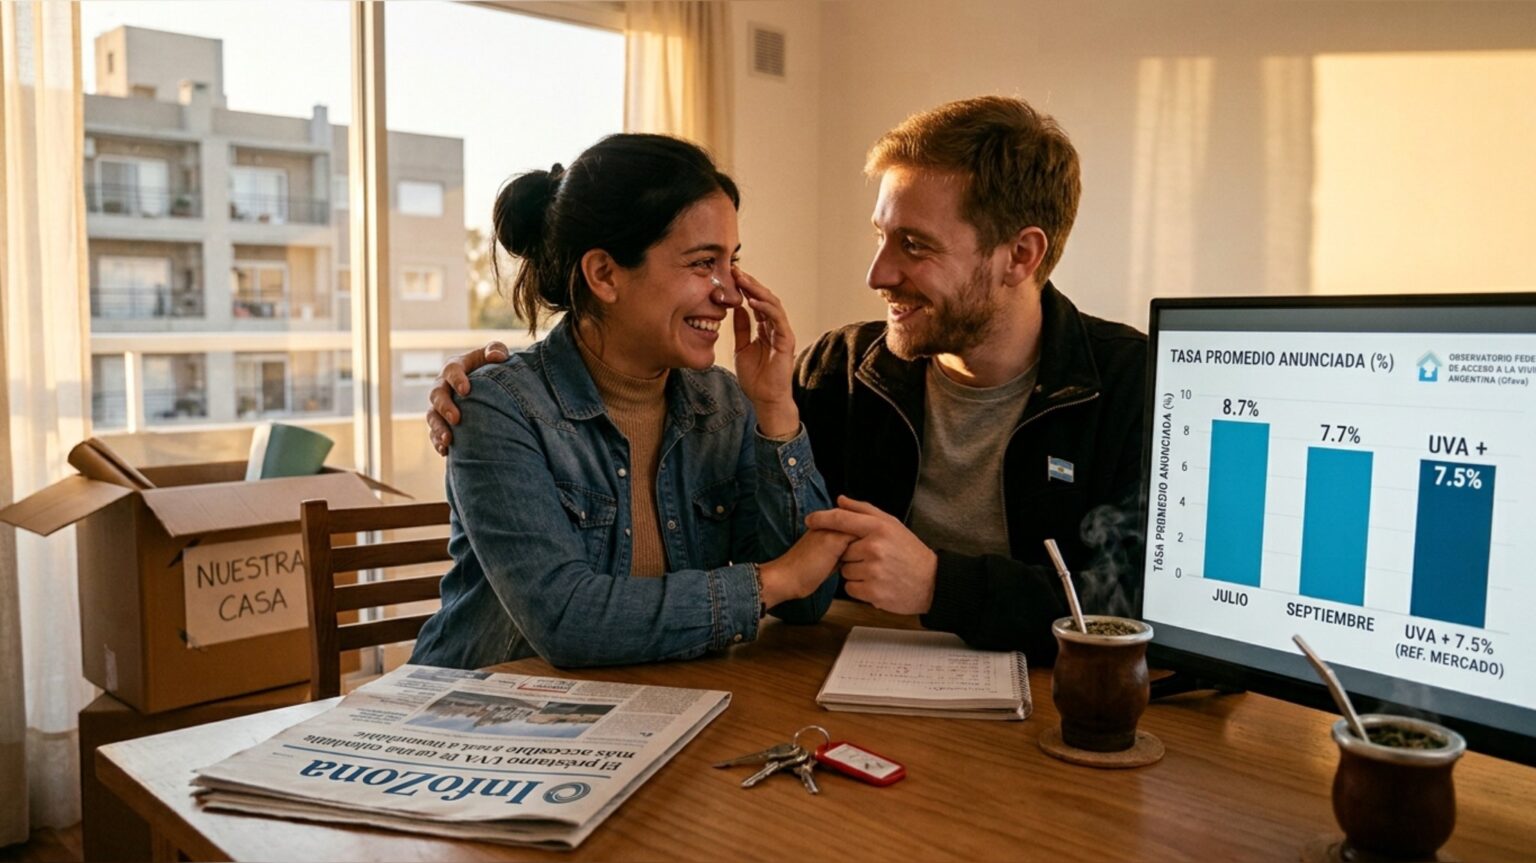
Según un relevamiento del Observatorio Federal de Acceso a la Vivienda Argentina (Ofava), el promedio de las tasas anunciadas bajó del 8,7% a principios de julio al 7,7% a fines de septiembre de 2026.
De un total de 20 bancos analizados, nueve redujeron sus tasas de interés, diez las mantuvieron fijas y solo una entidad aplicó un incremento.
La mayoría de los recortes osciló entre uno y dos puntos porcentuales, aunque en un caso puntual la tasa se redujo drásticamente del 15% al 7,5%.
El impacto de las licitaciones del FGS de ANSES
El descenso coincide con la puesta en marcha de un programa especial del Fondo de Garantía de Sustentabilidad (FGS) de ANSES destinado al sector de la vivienda.
Las dos primeras licitaciones de este plan inyectaron 400 mil millones de pesos en depósitos bancarios ajustados por UVA para abaratar el fondeo.
A partir de esta medida, se estableció un techo máximo de UVA más 7,5% anual para los créditos otorgados bajo esta modalidad.
El valor de referencia y el comportamiento de la banca privada
Con estas modificaciones, la tasa del 7,5% se consolidó como la referencia del mercado, elegida por ocho entidades bancarias.
La baja se concentró con fuerza en la banca privada, donde ocho de trece bancos recortaron costos, haciendo descender el promedio del sector del 9,5% al 8%.
En tanto, la banca pública registró pocos cambios pero mantuvo la cifra más competitiva del sistema, ubicando su promedio general en 7,2%.
Claves y requisitos para evaluar antes de solicitar el préstamo
Aunque la baja de tasas representa un incentivo, especialistas advierten que no es el único factor a tener en cuenta al evaluar la viabilidad de la operación.
Al momento de pedir la asistencia, resulta crucial analizar los ingresos mínimos exigidos y el porcentaje del valor del inmueble que financia cada entidad.
También se deben verificar los montos máximos asignados y las condiciones particulares de calificación crediticia impuestas por el banco.