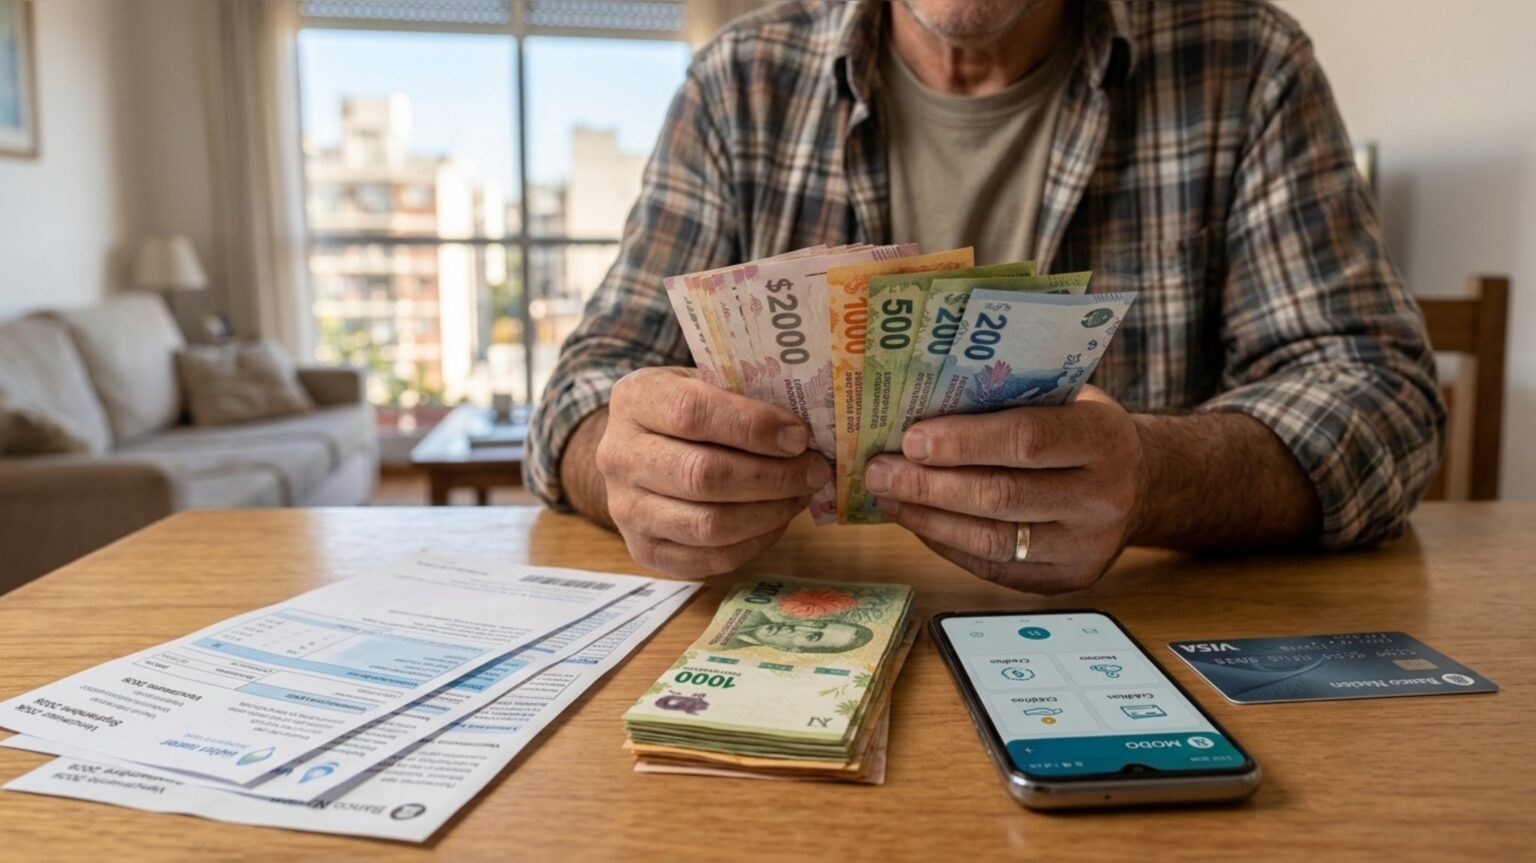
Si notás que los límites de tu tarjeta de crédito no suben o que pedir un préstamo personal se volvió una misión imposible, no es una percepción aislada. La combinación de una morosidad en aumento y costos financieros elevados llevó a los bancos a cerrar la canilla del financiamiento.
La morosidad en aumento y el freno a los préstamos personales
El nivel de incumplimiento en el pago de créditos familiares alcanzó el 12,9% del total del sistema, según el informe del Banco Central.
Esta situación provocó una caída constante en el stock de préstamos personales durante 10 meses consecutivos, acumulando un retroceso anual del 7,6% en términos reales.
Las entidades financieras se enfocarán en intentar recuperar la cartera morosa antes de lanzar planes comerciales expansivos.
El costo real de endeudarse: tasas y Costo Financiero Total
Para los clientes con excelente perfil crediticio, las tasas nominales anuales (TNA) parten desde el 60%, elevando el Costo Financiero Total (CFT) a niveles del 90% al 100%.
Este nivel de tasa se ubica muy por encima de las estimaciones de inflación y de la evolución de los salarios.
Para quienes no cuentan con un puntaje crediticio impecable, la oferta de financiamiento se encuentra prácticamente cerrada.
La paradoja de las tarjetas de crédito y los límites congelados
La operatoria con plásticos registra un retroceso anual del 10,1% en términos reales, profundizando la caída del consumo en cuotas.
Las entidades optaron por suspender plásticos a clientes en mora y recortar la actualización de los topes de compra.
En contraposición, las ofertas de ampliación se concentran en los sectores de mayores ingresos, que son los menos propensos a tomar deuda en el contexto actual.
Las provisiones por pérdidas y la contracara de los créditos hipotecarios
Los gastos bancarios destinados a cubrir incobrabilidades escalaron del 3,4% histórico al 9% de la cartera bruta, afectando la rentabilidad de las entidades.
Sin embargo, el segmento de créditos hipotecarios muestra un avance del 36,1% real anual, alcanzando un saldo acumulado de $8,6 billones.
Las expectativas para este sector se sostienen en la disponibilidad de $2 billones del Fondo de Garantía de Sustentabilidad para fondeo a largo plazo.