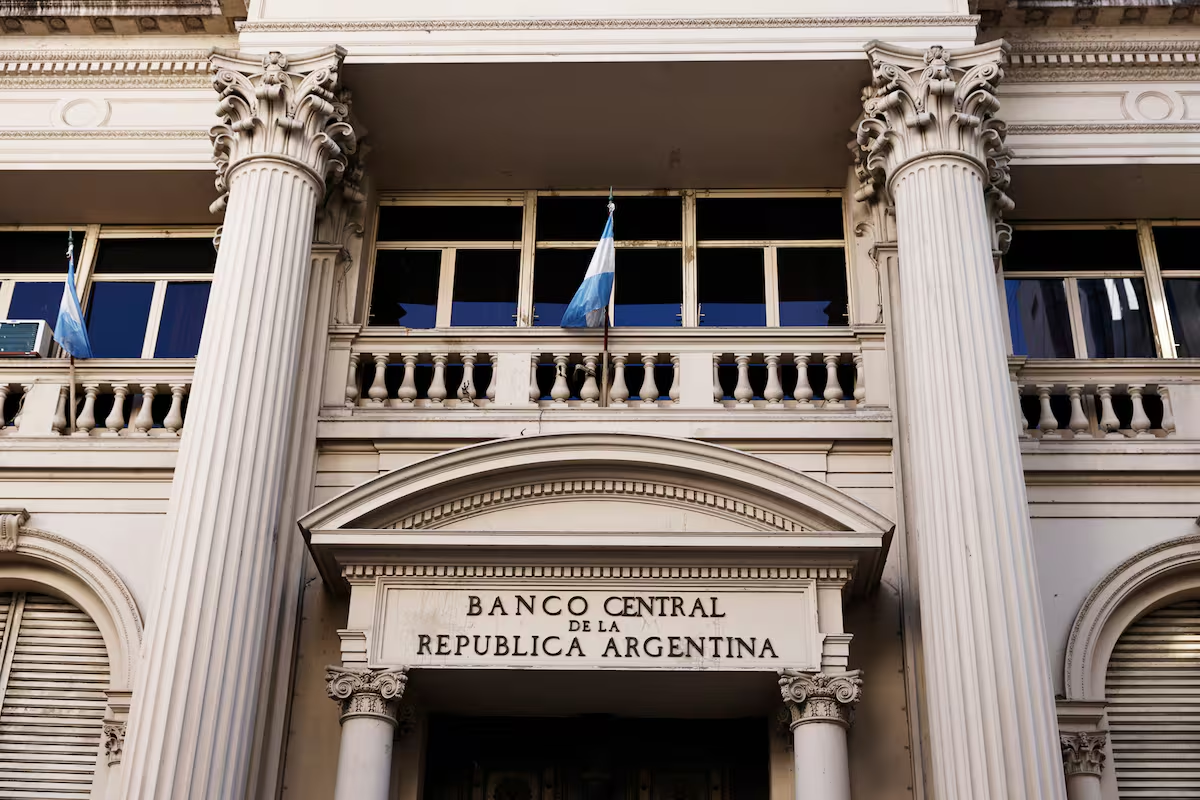
¿Las condiciones para acceder a un préstamo van a mejorar en el corto plazo? El Banco Central dio indicios clave sobre el escenario que se viene.
Desde la autoridad monetaria aseguraron que el ciclo de morosidad tocó su punto máximo y que se encaminan hacia una reactivación del financiamiento.
El diagnóstico oficial sobre el repunte del crédito bancario
El vicepresidente del Banco Central, Wladimir Werning, sostuvo que el sistema se rearma para responder de lleno a las necesidades del sector privado.
En su exposición, remarcó que el financiamiento pasó a representar el 14,3% del PBI frente al peso de la deuda pública, marcando un cambio profundo en la economía.
La fuerte disparidad en la mora entre empresas y familias
Los datos oficiales expuestos confirmaron realidades muy diferentes según el sector, marcados por la caída de los ingresos y el avance de la informalidad.
- Empresas: la irregularidad en los pagos bajó del 4,4% en diciembre de 2023 al 3,8% en agosto de 2026.
- Individuos: el índice de morosidad escaló con fuerza desde el 2,8% hasta alcanzar el 12,8% en el mismo período.
El impacto de las tasas y los impuestos en las cuotas
Desde la entidad monetaria reconocieron que el elevado costo de refinanciamiento incidió directamente en la persistencia del atraso de las familias.
Además, advirtieron que un cerca del 30% del Costo Financiero Total (CFT) corresponde a la alta incidencia de tributos que cobran las administraciones provinciales y municipales.
Nuevas medidas para revitalizar la oferta en el mercado
Para estimular el repunte del sector, el Gobierno impulsa diversas iniciativas orientadas a facilitar el acceso al dinero bancario y no bancario.
Entre las principales herramientas figuran la ampliación de los códigos de descuento para el sector privado, la comercialización de cupones y bases centralizadas para garantías.