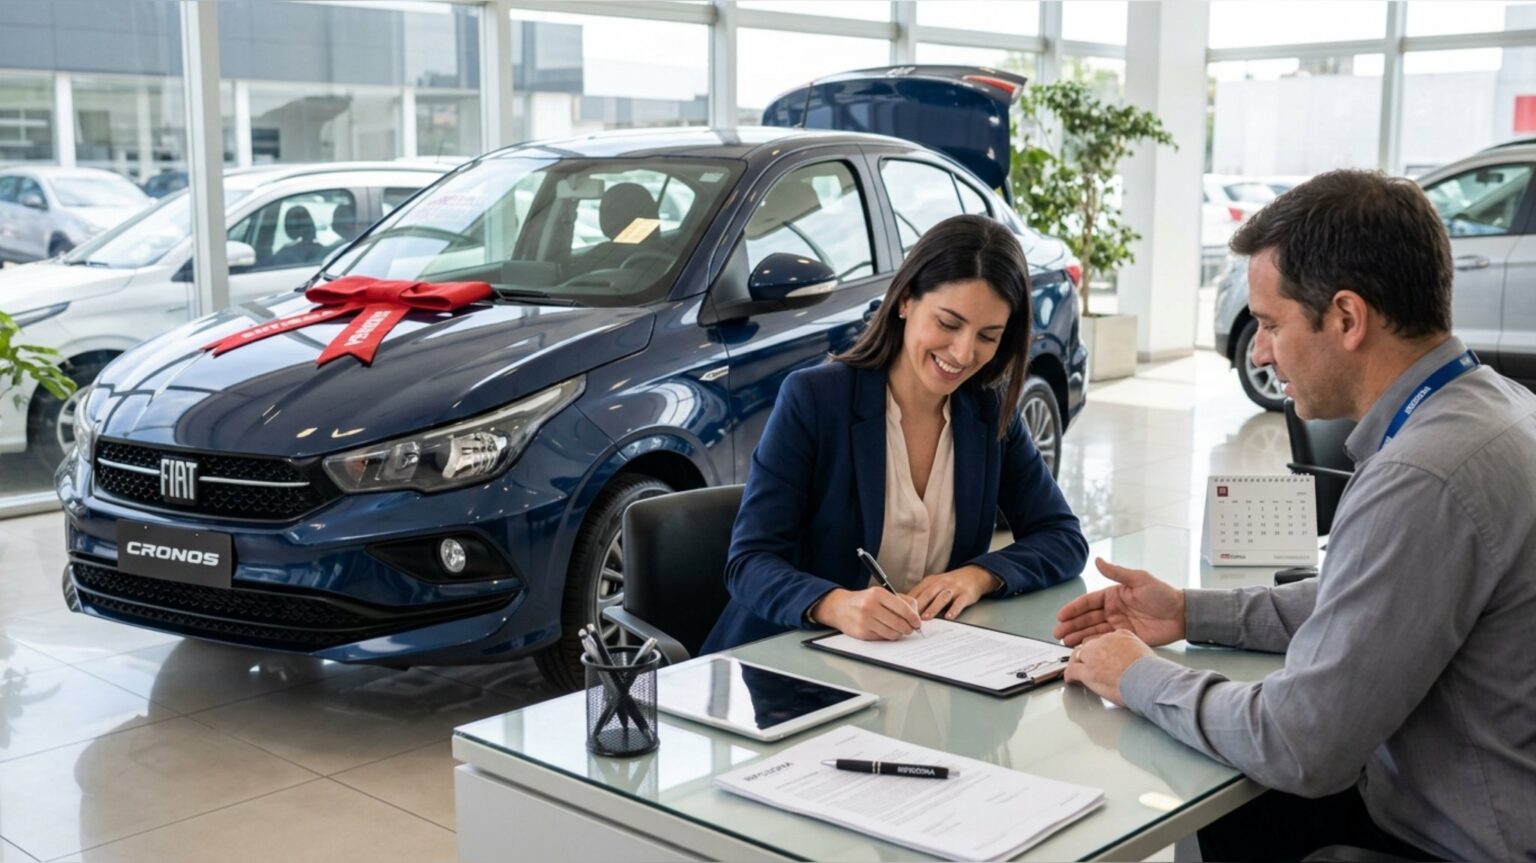
Comprar un auto 0km mediante financiamiento vuelve a estar en el radar de muchos argentinos, pero la duda clave siempre es la misma: ¿cuánto hay que desembolsar por mes y qué haber exige el banco?
Para quienes buscan financiar un modelo de entrada de gama —como un Fiat Mobi de alrededor de $30.000.000—, la línea “+Autos con BNA” ofrece alternativas a tasa fija o ajustables por UVA con requisitos que cambian según el perfil del solicitante.
Trámite exprés: cómo funciona la financiación a sola firma
La principal ventaja operativa de este programa es que no requiere hacer trámites en sucursales bancarias ni constituir una prenda sobre el vehículo.
El crédito se inicia y gestiona directamente en la concesionaria adherida presentando únicamente el DNI, acelerando el proceso de compra tanto para unidades 0km como para usados de hasta 10 años.
El Banco Nación permite financiar hasta el 100% del valor del auto (sin incluir patentamiento ni gastos), con un piso de $1.000.000 y un techo de hasta $100.000.000.
Opción Tasa Fija en pesos: previsibilidad a 6 años
Para quienes buscan una cuota fija que no cambie a lo largo del tiempo, la línea en pesos bajo sistema francés permite saldar el préstamo en un plazo de 72 meses.
- Clientes que cobran sueldo en BNA (TNA 36,00% / CFT TEA 53,40%): La cuota mensual estimada es de $1.060.000. Para acceder, se exige acreditar ingresos netos de al menos $3.028.500 (afectación máxima del 35%). El total estimado a devolver asciende a $76.320.000.
- Cartera abierta / sin haberes en BNA (TNA 46,00% / CFT TEA 72,30%): La cuota estimada alcanza los $1.262.000 por mes. En este caso, el ingreso neto requerido sube a $4.206.600 (afectación del 30%), sumando un total a devolver de $90.864.000.
Créditos UVA a 60 meses: la alternativa con cuota inicial más baja
El sistema ajustable por UVA permite ingresar con un monto mensual sensiblemente menor, ideal para quienes necesitan un piso de arranque más accesible a 5 años de plazo.
Esta línea cuenta con una cláusula de protección: incluye una cobertura obligatoria por Tope de Cuota CVS (Coeficiente de Variación Salarial) desde el mes 6, evitando que la cuota se dispare por encima del ritmo de aumento de los sueldos.
- Clientes con sueldo en BNA (TNA 19,00% + UVA): La primera cuota arranca en $780.000 (actualizable por el valor UVA diario). El solicitante o grupo familiar debe demostrar ingresos mínimos de $2.228.500 netos mensuales.
- Cartera abierta / sin haberes en BNA (TNA 25,00% + UVA): La cuota inicial se calcula en $880.000. El salario neto requerido en este esquema parte de los $2.933.300 mensuales.
Qué conviene analizar antes de firmar
Elegir entre tasa fija o UVA dependerá de la capacidad de pago inicial y de la tolerancia a la actualización por inflación de las cuotas.
Mientras que la opción a tasa fija requiere sueldos iniciales más altos para calificar, la opción UVA ofrece un ingreso al crédito más bajo, pero sujeto al reajuste periódico del coeficiente de actualización.
Toda la gestión se realiza de forma directa en los salones de venta oficiales al momento de cerrar la compra del vehículo.